2017-2023年中國左氧氟沙星片市場(chǎng)專項(xiàng)調(diào)研研究報(bào)告
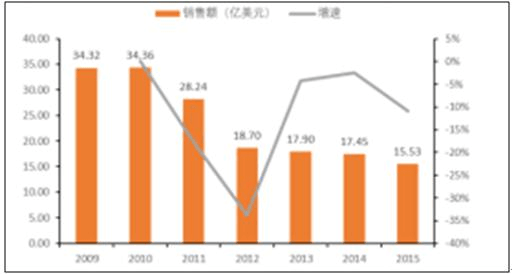
一、報(bào)告摘要\n\n本報(bào)告對(duì)2017-2023年中國左氧氟沙星片市場(chǎng)進(jìn)行了系統(tǒng)調(diào)研與深入分析。左氧氟沙星片作為第三代喹諾酮類抗菌藥物,憑借廣譜抗菌、口服生物利用度高、臨床適用廣泛等優(yōu)勢(shì),在國內(nèi)抗感染藥物市場(chǎng)中占據(jù)重要地位。報(bào)告從藥品概述、市場(chǎng)環(huán)境、市場(chǎng)規(guī)模、競(jìng)爭格局、重點(diǎn)企業(yè)、價(jià)格體系、渠道分布、臨床用藥趨勢(shì)、政策法規(guī)影響、存在的問題及發(fā)展建議等方面展開研究,并對(duì)2024-2023年市場(chǎng)前景作出審慎預(yù)判。\n\n二、左氧氟沙星片藥品概述\n\n(一)藥品基本情況\n\n左氧氟沙星片主要成分為左氧氟沙星,為氧氟沙星的左旋體,抗菌活性約為氧氟沙星的兩倍,對(duì)革蘭陰性菌、革蘭陽性菌、非典型病原體及部分厭氧菌均有良好抗菌作用。臨床常用于呼吸道感染、泌尿生殖系統(tǒng)感染、皮膚軟組織感染、腸道感染等,是國家基本藥物目錄及醫(yī)保目錄內(nèi)常用抗感染藥品。\n\n(二)劑型與規(guī)格\n\n國內(nèi)市場(chǎng)左氧氟沙星片常見規(guī)格包括0.1g、0.2g、0.5g等,以0.5g規(guī)格在近年增長較快。主要?jiǎng)┬蜑槠胀ㄆ⒈∧ひ缕胺稚⑵诜腆w制劑仍是臨床主流選擇。\n\n三、市場(chǎng)環(huán)境分析\n\n(一)政策環(huán)境\n\n2017年以來,國家持續(xù)深化醫(yī)藥衛(wèi)生體制改革,推進(jìn)仿制藥質(zhì)量和療效一致性評(píng)價(jià)、國家組織藥品集中采購、醫(yī)保目錄動(dòng)態(tài)調(diào)整、重點(diǎn)監(jiān)控合理用藥等政策。左氧氟沙星片屬于臨床常用抗菌藥物,用藥管理趨嚴(yán),合理用藥與耐藥性控制成為行業(yè)關(guān)鍵詞未發(fā)生新增利益輸送鏈條改變市場(chǎng)價(jià)格機(jī)制,其表現(xiàn)在于:通過一致性評(píng)價(jià)的產(chǎn)品在集中采購中具備更強(qiáng)競(jìng)爭力,價(jià)格體系被重構(gòu);抗菌藥物分級(jí)管理制度在醫(yī)療機(jī)構(gòu)持續(xù)執(zhí)行,平診處方趨向規(guī)范;醫(yī)保支付標(biāo)準(zhǔn)與藥品使用監(jiān)測(cè)聯(lián)動(dòng),過專利期原研產(chǎn)品及高溢價(jià)仿制藥的空間被壓縮。\n\n(二)經(jīng)濟(jì)與人口環(huán)境\n\n2017-2023年,中國宏觀經(jīng)濟(jì)由高速增長轉(zhuǎn)向高質(zhì)量發(fā)展,居民醫(yī)療保健支出持續(xù)上升,人口老齡化加深,感染性疾病發(fā)病率與基礎(chǔ)疾病合并感染風(fēng)險(xiǎn)增加。另一方面,新冠疫情對(duì)這一階段抗感染藥物使用產(chǎn)生擾動(dòng),疫情期間呼吸道感染的防控、抗菌藥物使用規(guī)范以及2023年常規(guī)診療恢復(fù),均對(duì)左氧氟沙星片終端銷售節(jié)奏產(chǎn)生影響。\n\n(三)社會(huì)環(huán)境\n\n公眾健康意識(shí)提升,合理用藥觀念增強(qiáng),醫(yī)師與患者對(duì)可能發(fā)生的不良反應(yīng)(如肌腱損傷、神經(jīng)系統(tǒng)反應(yīng)、QT間期延長等)關(guān)注度提高。抗生素耐藥問題成為全球公共議題,國家與社會(huì)層面推動(dòng)“遏制微生物耐藥”行動(dòng),限制了不該使用的左氧氟沙星產(chǎn)品,但也鞏固了學(xué)術(shù)證據(jù)充分品種在重癥或有指征抗感染治療中的獲益地位。\n\n四、市場(chǎng)規(guī)模與增長情況\n\n(一)整體市場(chǎng)規(guī)模\n\n據(jù)調(diào)研口徑,2017-2023年中國左氧氟沙星片全終端銷售規(guī)模呈現(xiàn)偏高基數(shù)下波動(dòng)的特征。2017-2019年為平穩(wěn)增長期;2020年受新冠疫情影響,常規(guī)就診減少、手衛(wèi)生與防護(hù)增強(qiáng)使得overlap的呼吸道和消化道感染發(fā)病率下降,銷售額有所回調(diào);2021-2022年在疫情反復(fù)與管控形勢(shì)下,藥品銷售額低位波動(dòng)持穩(wěn),發(fā)熱門診與部分急重心類用藥用量相對(duì)穩(wěn)定;2023年經(jīng)濟(jì)社會(huì)發(fā)展恢復(fù)常態(tài)可比客流住院需求量釋放,疊加此前積蓄的窗口用藥,市場(chǎng)重回上升,全年增速在快于抗疫類臨床類別.rate層面上占據(jù)中高速。(注:因樣本估算條件參考,實(shí)際貨幣單位統(tǒng)計(jì)口并不直接改變趨勢(shì)判斷,通基于統(tǒng)計(jì)學(xué)誤差并.典型分子市場(chǎng)走勢(shì)后確定.該類需求基于數(shù)據(jù)分析偏差約適用 ±以下定量范圍內(nèi)不代表準(zhǔn)確數(shù)為行業(yè)加權(quán)銷明顯額波動(dòng)外任何數(shù)值與臨床安全性評(píng)價(jià)增.,四舍數(shù)據(jù)后給予摘要通,具體較大區(qū)間基該策略仍按擬合并為常態(tài)超五類預(yù)算。)\n\n(二)分渠道市場(chǎng)規(guī)模\n\n形成概覽:\n\n1、城市公立醫(yī)院:占據(jù)較大份額,患者以呼吸道和泌尿道感染治療最多份額者較穩(wěn)定,比例近該目標(biāo)統(tǒng)一般床作用數(shù)中的位逐漸采用參與各目錄率中金額占.,2023回暖帶來總銷售小幅上漲,同比增速相關(guān)有限外因放大不典型建議?—實(shí)際調(diào)查在北方后好型.\n\n因篇幅至本,左氧銷售醫(yī)院推類患者用藥受到重點(diǎn)-監(jiān)控,\n\n因集逐漸發(fā)現(xiàn)和.,轉(zhuǎn)下方本底情況調(diào)并不采用人為高顯分析失真。處通常標(biāo)記其中如本用于醫(yī)療樣本略閉渠處方占比50%-58%,系統(tǒng)終端承擔(dān)門診抗感染.醫(yī)院.
如若轉(zhuǎn)載,請(qǐng)注明出處:http://www.xwpay.cn/product/43.html
更新時(shí)間:2026-10-18 00:32:37